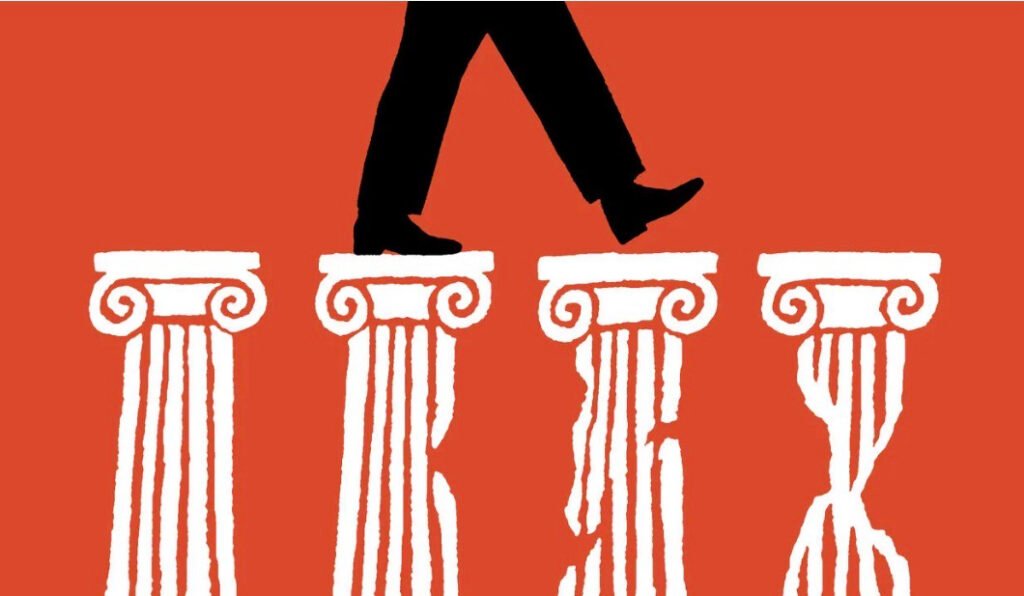

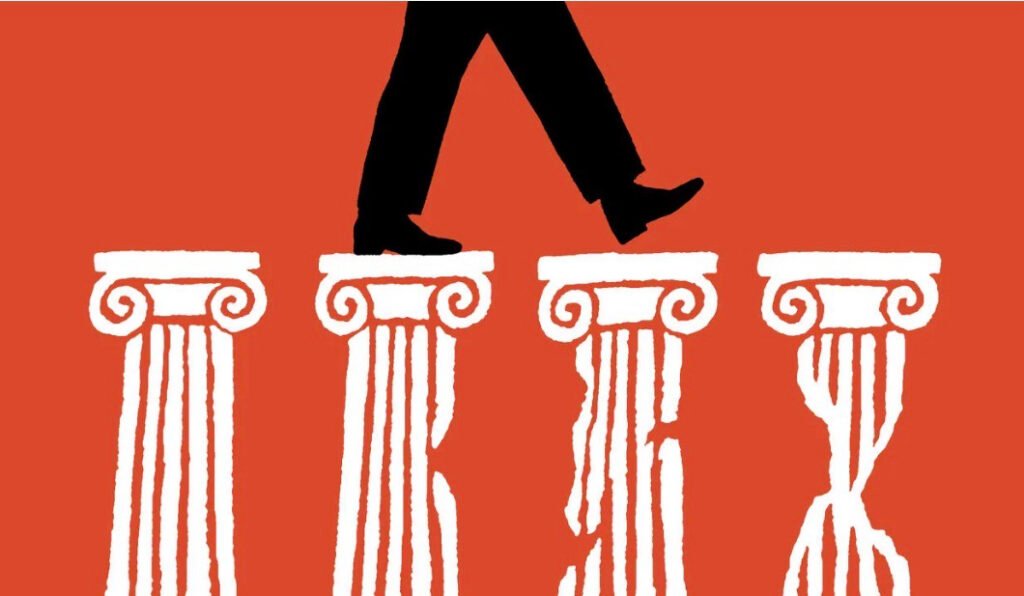
Οι αγορές ξυπνούν μπροστά στο χρέος του πλούσιου κόσμου
Οι κυβερνήσεις, όμως, εξακολουθούν να κοιμούνται
Για χρόνια, οι κυβερνήσεις των πλούσιων χωρών έμαθαν να ζουν με ένα σχεδόν δωρεάν χρήμα. Τα επιτόκια ήταν χαμηλά, ο δανεισμός φθηνός και το δημόσιο χρέος μπορούσε να αυξάνεται χωρίς οι αγορές να αντιδρούν ιδιαίτερα.
Αυτή η εποχή φαίνεται να τελειώνει.
Σύμφωνα με τα στοιχεία που επικαλείται ο Economist, η διάμεση απόδοση των δεκαετών κρατικών ομολόγων στις πλούσιες οικονομίες έχει πλέον πλησιάσει το 4% — το υψηλότερο επίπεδο εδώ και περισσότερα από 15 χρόνια. Στις ΗΠΑ, η απόδοση του δεκαετούς Treasury ξεπέρασε στις 14 Σεπτεμβρίου το 5%. (Hindustan Times)
Το ανησυχητικό δεν είναι μόνο ότι τα επιτόκια ανεβαίνουν. Είναι το γεγονός ότι ανεβαίνουν σε μια στιγμή που το δημόσιο χρέος βρίσκεται ήδη σε ιστορικά υψηλά επίπεδα.
Το δημόσιο χρέος των ανεπτυγμένων οικονομιών βρίσκεται κοντά στο 110% του ΑΕΠ, από περίπου 70% στις αρχές της δεκαετίας του 2000. Παράλληλα, οι κυβερνήσεις εξακολουθούν να παρουσιάζουν μεγάλα δημοσιονομικά ελλείμματα. Οι ΗΠΑ αναμένεται να εμφανίσουν φέτος έλλειμμα περίπου 6% του ΑΕΠ, ενώ το γαλλικό έλλειμμα αναμένεται να ξεπεράσει το 5%. (Hindustan Times)
Και εδώ βρίσκεται η μεγάλη αντίφαση.
Οι κυβερνήσεις χρειάζονται όλο και περισσότερα χρήματα για να χρηματοδοτήσουν τις ανάγκες τους, την ώρα που οι επενδυτές ζητούν όλο και μεγαλύτερη απόδοση για να τους τα δανείσουν.
Το κόστος του χρέους αρχίζει να φαίνεται
Για μεγάλο μέρος της προηγούμενης δεκαετίας, το πρόβλημα μπορούσε να κρυφτεί πίσω από τα εξαιρετικά χαμηλά επιτόκια.
Τώρα όχι.
Οι τόκοι που πληρώνουν ήδη οι χώρες του ΟΟΣΑ αντιστοιχούν σε περισσότερο από 3% του ΑΕΠ τους. Στις ΗΠΑ το ποσοστό πλησιάζει το 5%. Και αυτό αφορά χρέος που σε σημαντικό βαθμό είχε εκδοθεί όταν τα επιτόκια ήταν πολύ χαμηλότερα. Καθώς αυτά τα ομόλογα λήγουν και αντικαθίστανται με νέα, ακριβότερα, ο λογαριασμός αυξάνεται. (Hindustan Times)
Για τις ΗΠΑ, εάν το κόστος δανεισμού παραμείνει κοντά στα σημερινά επίπεδα, οι ετήσιες πληρωμές τόκων θα μπορούσαν να φτάσουν περίπου τα 2,7 τρισ. δολάρια μέχρι το τέλος της δεκαετίας, σύμφωνα με εκτίμηση του Committee for a Responsible Federal Budget που παραθέτει ο Economist. (Hindustan Times)
Με άλλα λόγια, ένα ολοένα μεγαλύτερο κομμάτι των κρατικών εσόδων θα πηγαίνει όχι σε σχολεία, νοσοκομεία, υποδομές ή κοινωνικές πολιτικές, αλλά στην εξυπηρέτηση του παλιού χρέους.
Οι επενδυτές αλλάζουν στάση
Το ακόμη πιο σημαντικό στοιχείο είναι ότι οι επενδυτές δεν αντιμετωπίζουν πλέον όλα τα κρατικά ομόλογα όπως στο παρελθόν.
Οι αποδόσεις των μακροπρόθεσμων ομολόγων επηρεάζονται όχι μόνο από τις αποφάσεις των κεντρικών τραπεζών αλλά και από τον φόβο για τον πληθωρισμό, το μέγεθος του χρέους και τη δημοσιονομική κατάσταση κάθε χώρας.
Ο ΟΟΣΑ εκτιμά ότι το λεγόμενο term premium —η επιπλέον απόδοση που ζητούν οι επενδυτές για να δανείσουν μακροπρόθεσμα— έχει αυξηθεί σημαντικά σε σχέση με την περίοδο πριν από την πανδημία. (Hindustan Times)
Αυτό σημαίνει κάτι απλό: οι αγορές ζητούν πλέον μεγαλύτερη αποζημίωση για τον κίνδυνο που αναλαμβάνουν.
Ακόμη και το αμερικανικό Treasury δεν έχει πλέον την ίδια «ειδική μεταχείριση» που είχε παλαιότερα. Έρευνα που αναφέρεται στο άρθρο δείχνει ότι το λεγόμενο convenience yield των αμερικανικών κρατικών ομολόγων —το όφελος που δεχόταν ο επενδυτής να θυσιάσει μέρος της απόδοσης για την ασφάλεια και τη ρευστότητά τους— είχε σχεδόν εξαφανιστεί μέχρι τον Ιούλιο του 2026. (Hindustan Times)
Και οι κυβερνήσεις;
Εδώ βρίσκεται ίσως το μεγαλύτερο πρόβλημα.
Η προφανής λύση σε ένα υπερβολικά μεγάλο χρέος είναι να περιοριστεί ο νέος δανεισμός.
Όμως αυτό πολιτικά είναι δύσκολο.
Οι κοινωνίες γερνούν, οι ανάγκες για συντάξεις και υγειονομική περίθαλψη αυξάνονται, ενώ παράλληλα οι κυβερνήσεις θέλουν να χρηματοδοτήσουν άμυνα, υποδομές, τεχνολογία και την τεράστια επένδυση στην τεχνητή νοημοσύνη.
Την ίδια στιγμή, η έκρηξη των επενδύσεων στην τεχνητή νοημοσύνη ανταγωνίζεται τις κυβερνήσεις για το ίδιο διαθέσιμο κεφάλαιο των επενδυτών. Επιπλέον, ορισμένοι παραδοσιακοί αγοραστές κρατικών ομολόγων, όπως οι κεντρικές τράπεζες, μειώνουν τα χαρτοφυλάκιά τους. (Hindustan Times)
Έτσι, αντί να μειώνουν αποφασιστικά τον δανεισμό, αρκετές κυβερνήσεις προσπαθούν να αλλάξουν τον τρόπο με τον οποίο δανείζονται.
Εκδίδουν περισσότερα βραχυπρόθεσμα ομόλογα και λιγότερα μακροπρόθεσμα, αποφεύγοντας προσωρινά μέρος του υψηλότερου κόστους. Όμως αυτή η λύση μεταφέρει το πρόβλημα στο μέλλον: όταν το χρέος λήγει γρηγορότερα, πρέπει να αναχρηματοδοτείται συχνότερα και με τα τότε επιτόκια. (Hindustan Times)
Το καμπανάκι έχει ήδη χτυπήσει
Το μήνυμα των αγορών δεν είναι ότι μια παγκόσμια κρίση χρέους είναι βέβαιη. Είναι ότι το περιθώριο για λάθη μικραίνει.
Οι πλούσιες χώρες δεν αντιμετωπίζουν πλέον ταυτόχρονα μόνο υψηλό χρέος ή μόνο υψηλά επιτόκια. Αντιμετωπίζουν και τα δύο.
Και όταν το κόστος εξυπηρέτησης του χρέους αρχίζει να αυξάνεται, η επιλογή γίνεται όλο και πιο δύσκολη: περισσότερη φορολογία, λιγότερες δημόσιες δαπάνες, χαμηλότερα ελλείμματα ή ακόμη μεγαλύτερος δανεισμός.
Οι αγορές φαίνεται να έχουν ήδη αρχίσει να προσαρμόζονται στη νέα πραγματικότητα.
Το ερώτημα είναι αν θα προσαρμοστούν εγκαίρως και οι κυβερνήσεις.
Γιατί το χρέος δεν εξαφανίζεται όταν το αγνοούμε.
Απλώς, κάποια στιγμή, έρχεται ο λογαριασμός.
Παρακάτω είναι πρωτότυπο ελληνικό άρθρο, βασισμένο στα διαθέσιμα στοιχεία του The Economist και στα οικονομικά δεδομένα που παραθέτει το σχετικό ρεπορτάζ.