

 Διεθνή
Η Γαλλία δεν είναι κάποια περιφερειακή οικονομία, όπως ήταν η Ελλάδα και ετοιμάζεται να έρθει σε σύγκρουση με τις αγορές χρέους καθώς η πορεία προς τον γκρεμό είναι, σύμφωνα με όλες τις ενδείξεις, αναπότρεπτη.
Μεδημόσιο χρέος που πλησιάζει τα 3,6 τρισ. ευρώ,η Γαλλία χρωστά περισσότερα από κάθε άλλη χώρα της Ένωσης, συμπεριλαμβανομένης τηςΙταλίαςκαι τηςΓερμανίας.
Όταν η Ελλάδα έφτασε το2010στο χείλος της χρεοκοπίας, απειλώνταςνα συμπαρασύρει ολόκληρη την Ευρωζώνη,το δημόσιο χρέος της ανερχόταν σεπερίπου 330 δισ. ευρώ.
Οι αγορές επέβαλαν την πειθαρχία τους σε μιαμικρή και «αβαθή» οικονομία, τώρα το διακύβευμα είναι μεγαλύτερο.
Ενώ η γαλλική κοινωνία εκφράζει την οργή της μέσα από το νεανικό κίνημα για τις δύο δεκαετίες νεοφιλελεύθερων πολιτικών, οι αγορές καραδοκούν να επιβάλουν τους νέους όρους κοινωνικής συνοχής χωρίς καμία δημοκρατική νομιμοποίηση.
Το γαλλικό χρέος είναι σχεδόν δεκαπλάσιο.
Την ίδια ώρα, ο Ευρωπαϊκός Μηχανισμός Σταθερότητας, το ταμείο διάσωσης της Ευρωζώνης, έχειμέγιστη δανειοδοτική δυνατότητα 500 δισ. ευρώ και άρα τα όπλα κατά των… γερακιών των αγορών είναι περιορισμένα.
Ομηχανισμός διάσωσηςπου δημιούργησε η Ευρώπη μετά την προηγούμενη κρίση δεν σχεδιάστηκε προκειμένου να αντιμετωπίσει οικονομική κρίση σε μια χώρα με το μέγεθος της γαλλικής οικονομίας.
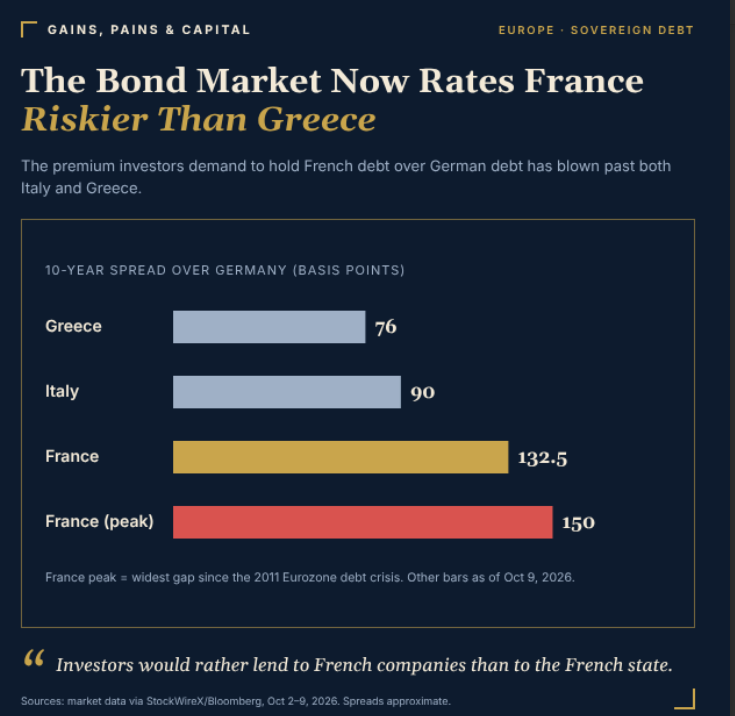
Στις 2 Οκτωβρίου,η διαφορά απόδοσης μεταξύ των δεκαετών κρατικών ομολόγων της Γαλλίας και της Γερμανίαςεκτινάχθηκε περίπου στις 150 μονάδες βάσης.
Πρόκειται για τομεγαλύτερο «άνοιγμα» (spread) από την κρίση χρέους της Ευρωζώνης το 2011, όταν ηΕλλάδα, η Ιταλία και η Ισπανίαβρίσκονταν στο χείλος της οικονομικής κατάρρευσης.
Σήμερα, τα γαλλικά ομόλογα διαπραγματεύονται με υψηλότερες αποδόσεις από τα ιταλικά, των οποίων τοspeadαπό τα γερμανικά βρίσκεται περίπου στις 90 μονάδες βάσης, αλλά και από τα ελληνικά,όπου η αντίστοιχη διαφορά είναιπερίπου 76 μονάδες βάσης.
Με άλλα λόγια, οι αγορές ομολόγων θεωρούν πλέον ότι η δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης αποτελεί πιο επικίνδυνο δανειολήπτη από την Ελλάδα.
Η εκτίναξη των αποδόσεων των γαλλικών ομολόγων
Και τα πράγματα γίνονται ακόμη πιο ανησυχητικά.
Στις 8 Οκτωβρίου,εταιρικά ομόλογα γαλλικών επιχειρήσεων επενδυτικής βαθμίδας, συνολικής αξίας περίπου 215 δισ. ευρώ, προσέφεραν χαμηλότερες αποδόσεις από τα αντίστοιχα γαλλικά κρατικά ομόλογα.
Οι επενδυτές προτιμούσαν, δηλαδή, να δανείζουν γαλλικές επιχειρήσεις παρά το ίδιο το γαλλικό κράτος.
Έκτοτε, η διαφορά αποδόσεων έχει περιοριστεί κάπως.
Την περασμένη Παρασκευή(9/10) βρισκόταν περίπου στις 132 μονάδες βάσης.
Τα προβλήματα της Γαλλίας είναι διαρθρωτικά και η χώρα δεν διαθέτει κανέναν ρεαλιστικό τρόπο να τα επιλύσει.
Ας ξεκινήσουμε από τους αριθμούς
Στο τέλος του δεύτερου τριμήνου 2026, το δημόσιο χρέος της Γαλλίας πλησίαζε τα 3,6 τρισ. ευρώ, στο 119% του ΑΕΠ.
Πρόκειται για το υψηλότερο επίπεδο από το 1946, όταν η χώρα προσπαθούσε να ανοικοδομηθεί μετά τον Β΄ Παγκόσμιο Πόλεμο.
Οι προβλέψεις του ίδιου του γαλλικού προϋπολογισμού δείχνουν ότι το δημόσιο χρέος θα φτάσει το 121,7% του ΑΕΠ το επόμενο έτος.
Το δημοσιονομικό έλλειμμα της Γαλλίας αναμένεται να ανέλθει φέτος στο 5,4% του ΑΕΠ, ένα από τα υψηλότερα στην Ευρωπαϊκή Ένωση.
Η τελευταία φορά που η Γαλλία ισοσκέλισε τον προϋπολογισμό της ήταν το 1973, όταν Πρόεδρος των ΗΠΑ ήταν ο Richard Nixon.
Η εξέλιξη του γαλλικού δημόσιου χρέους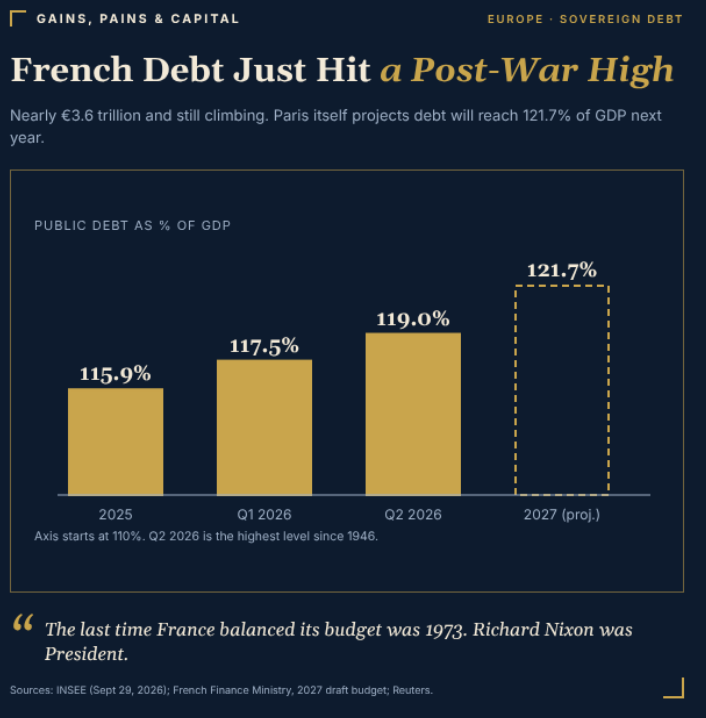
Την επόμενη χρονιά, η Γαλλία θα δανειστεί το ποσό-ρεκόρ των 340 δισ. ευρώ, δηλαδή 28 δισ. περισσότερα από φέτος, προκειμένου να καλύψει το έλλειμμά της και να αναχρηματοδοτήσει το χρέος που λήγει.
Και το κόστος εξυπηρέτησης αυτού του χρέους αυξάνεται με ταχύ ρυθμό.
Οι τόκοι που καλείται να πληρώσει το γαλλικό κράτος προβλέπεται να αυξηθούν από 64,8 δισ. ευρώ φέτος σε 74,2 δισ. ευρώ το 2027.
Οι τόκοι του δημόσιου χρέους αποτελούν, πλέον, τη μεγαλύτερη μεμονωμένη δαπάνη του κρατικού προϋπολογισμού, ξεπερνώντας ακόμη και τις δαπάνες για την παιδεία.
Εδώ βρίσκεται μια κρίσιμη λεπτομέρεια που πολλοί αναλυτές παραβλέπουν.
Η μέση διάρκεια μέχρι τη λήξη του γαλλικού δημόσιου χρέους είναι περίπου οκτώμισι χρόνια.
Αυτό σημαίνει ότι τα ομόλογα που εκδόθηκαν με σχεδόν μηδενικά επιτόκια κατά τη δεκαετία του 2010 και στις αρχές της δεκαετίας του 2020 αναχρηματοδοτούνται σταδιακά με τα σημερινά, πολύ υψηλότερα επιτόκια.
Με απλά λόγια, η Γαλλία έχει ήδη μπροστά της χρόνια αυξανόμενου κόστους εξυπηρέτησης του χρέους της και η επιβάρυνση δεν έχει φανεί ακόμη στο σύνολό της.
Γιατί η Γαλλία δεν μπορεί να ξεφύγει από την παγίδα του χρέους; – Οι 5 λόγοι
Πρώτον, δεν μπορεί να τυπώσει δικό της χρήμα.
Η Τράπεζα της Γαλλίας δεν καθορίζει ανεξάρτητα τη νομισματική πολιτική της χώρας.
Αυτό είναι αρμοδιότητα της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ).
Όταν οι ΗΠΑ ή η Ιαπωνία αντιμετωπίζουν κρίση χρέους, οι κεντρικές τους τράπεζες μπορούν να αγοράσουν κρατικά ομόλογα, συγκρατώντας τις αποδόσεις τους.
Η Γαλλία – όπως και η Ελλάδα – εγκατέλειψε αυτή τη δυνατότητα όταν υιοθέτησε το ευρώ.
Η ΕΚΤ διαθέτει πράγματι ένα εργαλείο σχεδιασμένο για τέτοιες καταστάσεις.
Ονομάζεται Μέσο Προστασίας της Μετάδοσης της Νομισματικής Πολιτικής (Transmission Protection Instrument – TPI) και επιτρέπει στην ΕΚΤ να αγοράζει ομόλογα μιας χώρας-μέλους όταν οι διαφορές αποδόσεων διευρύνονται για λόγους που δεν δικαιολογούνται από τα θεμελιώδη οικονομικά μεγέθη.
Υπάρχει, όμως, ένας σημαντικός περιορισμός: για να καταστεί επιλέξιμη μια χώρα, πρέπει να συμμορφώνεται με τους δημοσιονομικούς κανόνες της ΕΕ.
Η Γαλλία βρίσκεται από τον Ιούλιο του 2024 σε διαδικασία υπερβολικού ελλείμματος.
Αυτό σημαίνει ότι δεν πληροί ένα από τα βασικά κριτήρια που λαμβάνονται υπόψη για την ενεργοποίηση του συγκεκριμένου μηχανισμού.
Το TPI δεν έχει χρησιμοποιηθεί ποτέ και κανένα μέλος της διοίκησης της ΕΚΤ δεν έχει προαναγγείλει την ενεργοποίησή του για τη Γαλλία.
Δεύτερον, δεν μπορεί να μειώσει τις δαπάνες χωρίς σοβαρό πολιτικό κόστος.
Ο πρωθυπουργός Sébastien Lecornu ηγείται μίας εύθραυστης κυβέρνησης μειοψηφίας.
Την 1η Οκτωβρίου παρουσίασε έναν προϋπολογισμό για το 2027 που προβλέπει περικοπές δαπανών και μέτρα αύξησης των εσόδων συνολικού ύψους 43 δισ. ευρώ, με στόχο τον περιορισμό του ελλείμματος στο 5% του ΑΕΠ.
Ο ίδιος ο Lecornu έχει προειδοποιήσει ότι, χωρίς περικοπές δαπανών, το έλλειμμα του 2027 θα μπορούσε να πλησιάσει το 6,5% του ΑΕΠ.
Το να περάσει, όμως, αυτός ο προϋπολογισμός από το γαλλικό κοινοβούλιο είναι μια εντελώς διαφορετική υπόθεση.
Οι εργαζόμενοι στον δημόσιο τομέα έχουν ήδη προχωρήσει σε απεργιακές κινητοποιήσεις εξαιτίας της προτεινόμενης μισθολογικής παγώματος.
Πέρυσι, η κυβέρνηση συμφώνησε να αναστείλει τη συνταξιοδοτική μεταρρύθμιση του Emmanuel Macron προκειμένου να παραμείνει στην εξουσία. Η εξέλιξη αυτή συνέβαλε στην υποβάθμιση της πιστοληπτικής αξιολόγησης της Γαλλίας από την S&P στο A+.
Η Fitch είχε ήδη υποβαθμίσει τη χώρα στην ίδια βαθμίδα έναν μήνα νωρίτερα.
Και υπάρχει, βέβαια, ο πολιτικός παράγοντας…
Η Γαλλία έχει προεδρικές εκλογές το επόμενο έτος και οι δημοσκοπήσεις δείχνουν ότι η Marine Le Pen θα επικρατήσει.
Ελάχιστοι πολιτικοί θα θελήσουν να κάνουν προεκλογική εκστρατεία υποσχόμενοι περικοπές στις συντάξεις και στην υγειονομική περίθαλψη, σε μια χώρα όπου οι δημόσιες δαπάνες αντιστοιχούν σε περισσότερο από το ήμισυ του ΑΕΠ.
Τρίτον, δεν μπορεί να φορολογήσει επ’ αόριστον την οικονομία της για να καλύψει το πρόβλημα.
Η Γαλλία έχει ήδη μία από τις υψηλότερες φορολογικές επιβαρύνσεις στον ανεπτυγμένο κόσμο.
Ο φετινός προϋπολογισμός βασίστηκε, μεταξύ άλλων, σε έκτακτους φόρους για τα πολύ υψηλά εισοδήματα, τις μεγάλες επιχειρήσεις και τις οικογενειακές εταιρείες συμμετοχών.
Υπάρχει, όμως, ένα όριο στο πόσο περισσότερο μπορείς να φορολογείς την οικονομία σου πριν αρχίσουν να αποχωρούν κεφάλαια, επιχειρήσεις και εξειδικευμένο ανθρώπινο δυναμικό.
Τέταρτον, δεν μπορεί να αναπτυχθεί αρκετά γρήγορα ώστε να ξεφύγει από το πρόβλημα.
Η Κεντρική Τράπεζα της Γαλλίας προβλέπει ανάπτυξη μόλις 0,5% για φέτος.
Με τόσο ασθενική ανάπτυξη και δημοσιονομικό έλλειμμα πάνω από το 5% του ΑΕΠ, το δημόσιο χρέος αυξάνεται ταχύτερα από την ίδια την οικονομία που καλείται να το εξυπηρετήσει.
Πέμπτον, η Γαλλία δεν ελέγχει ποιος κατέχει το χρέος της.
Σχεδόν το 57% του γαλλικού δημόσιου χρέους βρίσκεται στα χέρια μη κατοίκων της χώρας.
Οι ξένοι επενδυτές δεν έχουν πολιτική ή συναισθηματική προσήλωση στο Παρίσι.
Εάν κρίνουν ότι ο κίνδυνος δεν αξίζει πλέον την απόδοση, πουλούν τα γαλλικά ομόλογα.
Κάθε πώληση ασκεί ανοδική πίεση στις αποδόσεις. Αυτό αυξάνει το κόστος δανεισμού, επιδεινώνει τη δημοσιονομική εξίσωση και μπορεί να προκαλέσει νέες πωλήσεις.
Ένας φαύλος κύκλος που κινδυνεύει να αυτοτροφοδοτηθεί.
Έτσι, το βάρος της τελικής ετυμηγορίας μεταφέρεται στις αγορές ομολόγων.
Γιατί η Γαλλία δυσκολεύεται να αντιμετωπίσει το χρέος της
Η Γαλλία δεν θα είναι απαραίτητα η τελευταία
Η Γαλλία αποτελεί μία από τις πρώτες μεγάλες ανεπτυγμένες οικονομίες στις οποίες οι αγορές ομολόγων φαίνεται να ενσωματώνουν ολοένα περισσότερο την πιθανότητα ότι το υφιστάμενο δημόσιο χρέος δεν μπορεί να μειωθεί ουσιαστικά με τους σημερινούς όρους.
Σε ολόκληρο τον ανεπτυγμένο κόσμο, οι κυβερνήσεις πέρασαν τα τελευταία 15 χρόνια συσσωρεύοντας μεγάλα ελλείμματα, με την υπόθεση ότι τα επιτόκια θα παρέμεναν σχεδόν μηδενικά για πάντα.
Αυτή η εποχή έχει τελειώσει.
Η τεράστια φούσκα που διογκώθηκε τα προηγούμενα χρόνια σε ένα ευρύ φάσμα αγορών και περιουσιακών στοιχείων αρχίζει πλέον να σκάει στην αγορά κρατικών ομολόγων χωρών όπως οι ΗΠΑ και η Ιαπωνία.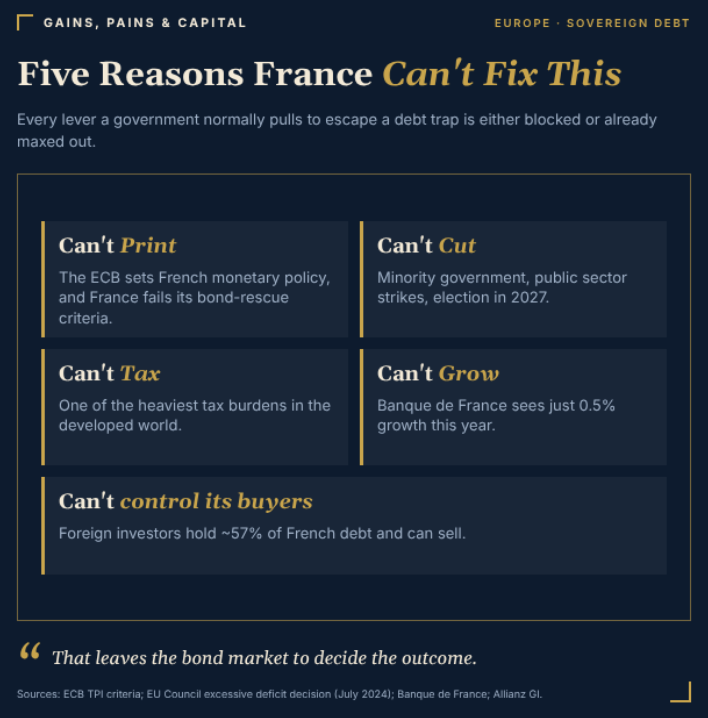
Η ΕΚΤ δεν πρόκειται να σώσει τη Γαλλία; – Το επικίνδυνο στοίχημα των αγορών ομολόγων
Η Γαλλία δεν μπορεί να θεωρεί δεδομένο ότι η Ευρωπαϊκή Κεντρική Τράπεζα θα παρέμβει για να τη σώσει. Και αυτό είναι ίσως το μεγαλύτερο ρίσκο για το Παρίσι, αλλά και για ολόκληρη την Ευρωζώνη.
Για χρόνια, οι αγορές λειτουργούσαν με την πεποίθηση ότι, αν η κατάσταση γινόταν πραγματικά επικίνδυνη, η ΕΚΤ θα έβρισκε τελικά έναν τρόπο να παρέμβει.
Η κρίση του 2012, όταν ο τότε πρόεδρος της ΕΚΤ, Mario Draghi, δεσμεύτηκε να κάνει «ό,τι χρειαστεί» για να σώσει το ευρώ, ενίσχυσε αυτή την αντίληψη.
Οι επενδυτές έμαθαν να υπολογίζουν στην ύπαρξη ενός ισχυρού θεσμικού αναχώματος απέναντι στις κρίσεις κρατικού χρέους.
Σήμερα, όμως, η κατάσταση είναι διαφορετική.
Η ΕΚΤ διαθέτει το Μέσο Προστασίας της Μετάδοσης της Νομισματικής Πολιτικής (Transmission Protection Instrument – TPI), το οποίο της επιτρέπει να αγοράζει κρατικά ομόλογα όταν διαπιστώνει ότι οι χρηματοπιστωτικές συνθήκες επιδεινώνονται αδικαιολόγητα και απειλούν την ομαλή μετάδοση της νομισματικής πολιτικής. Ωστόσο, η ενεργοποίησή του δεν είναι αυτόματη ούτε αποτελεί εγγυημένο δικαίωμα οποιασδήποτε κυβέρνησης.
Και εδώ βρίσκεται η ουσία του προβλήματος για τη Γαλλία.
Η χώρα βρίσκεται σε διαδικασία υπερβολικού ελλείμματος στο πλαίσιο των ευρωπαϊκών δημοσιονομικών κανόνων.
Η κατάσταση αυτή περιπλέκει την επιλεξιμότητά της για το TPI, καθώς η ΕΚΤ εξετάζει, μεταξύ άλλων, τη δημοσιονομική συμμόρφωση, τη βιωσιμότητα του δημόσιου χρέους και τις οικονομικές πολιτικές της χώρας που ενδέχεται να χρειαστεί στήριξη.
Με άλλα λόγια, η Γαλλία δεν μπορεί να θεωρεί δεδομένο ότι η Φρανκφούρτη θα εμφανιστεί την κρίσιμη στιγμή για να συγκρατήσει τις αποδόσεις των ομολόγων της.
Υπάρχει και ένας ακόμη λόγος για τον οποίο μια τέτοια παρέμβαση δεν είναι καθόλου απλή.
Η ΕΚΤ δεν έχει ως αποστολή να χρηματοδοτεί κυβερνήσεις που δυσκολεύονται να ελέγξουν τα δημοσιονομικά τους ελλείμματα.
Κύριος στόχος της είναι η διατήρηση της σταθερότητας των τιμών, ενώ η χρήση των διαθέσιμων εργαλείων της υπόκειται σε συγκεκριμένες προϋποθέσεις.
Εάν η άνοδος των γαλλικών αποδόσεων αντανακλά πραγματικές ανησυχίες για τη δημοσιονομική πορεία της χώρας και όχι μια αδικαιολόγητη αναταραχή στις αγορές, η ΕΚΤ θα έχει λιγότερους λόγους να παρέμβει μέσω του TPI. Μία τέτοια κίνηση θα μπορούσε να εκληφθεί ως επιβράβευση της δημοσιονομικής χαλαρότητας και να προκαλέσει αντιδράσεις από χώρες που απαιτούν αυστηρή τήρηση των ευρωπαϊκών κανόνων.
Γιατί πρέπει να ανησυχεί η Ελλάδα
Για την Ελλάδα, το ζήτημα είναι ιδιαίτερα σημαντικό.
Η ελληνική οικονομία γνώρισε από πρώτο χέρι τι συμβαίνει όταν οι αγορές χάνουν την εμπιστοσύνη τους στην ικανότητα ενός κράτους να εξυπηρετεί το χρέος του.
Μια ενδεχόμενη κρίση στη Γαλλία, όμως, θα είχε διαφορετικές διαστάσεις.
Δεν θα αφορούσε μια σχετικά μικρή οικονομία της περιφέρειας, αλλά μία από τις μεγαλύτερες οικονομίες της Ευρώπης, με καθοριστικό ρόλο στην πολιτική και οικονομική αρχιτεκτονική της Ευρωζώνης.
Εάν η ΕΚΤ δεν παρέμβει και η πίεση στις αγορές ενταθεί, η αναταραχή θα μπορούσε να επεκταθεί και σε άλλες χώρες.
Οι επενδυτές ενδέχεται να επανεκτιμήσουν τους κινδύνους σε ολόκληρη την Ευρωζώνη, απαιτώντας υψηλότερες αποδόσεις και από κράτη που θεωρούν πιο ευάλωτα.
Η Ελλάδα δεν θα ήταν αυτομάτως ο επόμενος στόχος.
Ωστόσο, μια νέα κρίση εμπιστοσύνης στην ευρωπαϊκή αγορά κρατικών ομολόγων θα μπορούσε να αυξήσει το κόστος δανεισμού, να δυσκολέψει τη δημοσιονομική διαχείριση και να περιορίσει τα περιθώρια οικονομικής πολιτικής.
Το σημαντικότερο δίδαγμα είναι ότι η παρέμβαση της ΕΚΤ δεν μπορεί να θεωρείται δεδομένη ούτε για τη Γαλλία ούτε για οποιαδήποτε άλλη χώρα της Ευρωζώνης.
Το ερώτημα δεν είναι μόνο αν το Παρίσι θα καταφέρει να περιορίσει το χρέος του.
Η Ευρώπη δεν αναμένεται να μπορέσει να αποτρέψει μια νέα κρίση χωρίς να θέσει σε δοκιμασία τους ίδιους τους κανόνες πάνω στους οποίους στηρίζεται το ευρώ και οι αγορές θα υποτάξουν τη δεύτερη μεγαλύτερη οικονομία.
www.bankingnews.gr