

 Οικονομία
Φορολογικές αλλαγές από τις Βρυξέλλες φέρνουν ευκαιρίες και κινδύνους για την Κύπρο
Του Κωνσταντίνου Ζαχαρίου Φοροελαφρύνσεις για επιχειρήσεις, κίνητρα για επενδύσεις και αλλαγές στους μηχανισμούς καταπολέμησης της φοροαποφυγής προωθούν οι Βρυξέλλες, προκαλώντας ανησυχίες για τις επιπτώσεις στα δημόσια έσοδα. Η Κομισιόν επιδιώκει να μειώσει τη γραφειοκρατία…
16 November 2026 · 07:32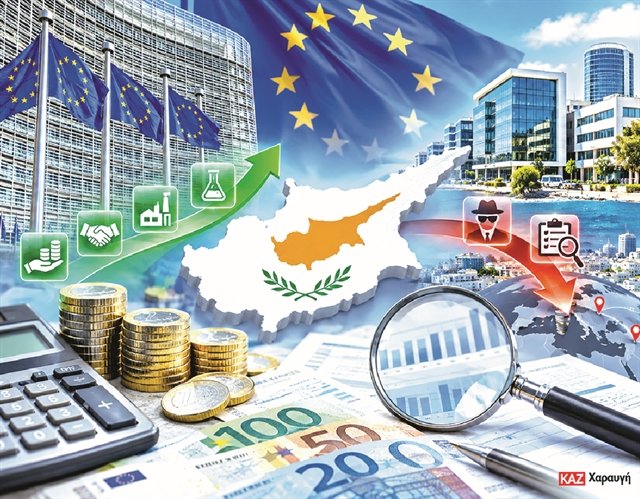
Του
Κωνσταντίνου Ζαχαρίου
Φοροελαφρύνσεις για επιχειρήσεις, κίνητρα για επενδύσεις και αλλαγές στους μηχανισμούς καταπολέμησης της φοροαποφυγής προωθούν οι Βρυξέλλες, προκαλώντας ανησυχίες για τις επιπτώσεις στα δημόσια έσοδα. Η Κομισιόν επιδιώκει να μειώσει τη γραφειοκρατία και το επιχειρηματικό κόστος, ωστόσο οι προτάσεις εγείρουν φόβους για χαλάρωση των ελέγχων και μεταφορά κερδών σε χώρες με χαμηλή φορολογία.
Οι εξελίξεις αγγίζουν άμεσα την Κύπρο, η οποία φιλοξενεί διεθνείς επιχειρήσεις και πρόσφατα αύξησε τον εταιρικό φορολογικό συντελεστή από 12,5% σε 15%. Οι αλλαγές ενδέχεται να ενισχύσουν τις επενδύσεις, αλλά δημιουργούν ερωτήματα για την προστασία της φορολογικής βάσης.
Σύμφωνα με την έκθεση «Φορολογικό πακέτο Omnibus – Επανεξέταση των κανόνων άμεσης φορολογίας της ΕΕ» (Tax omnibus: Rethinking EU direct tax rules), της Υπηρεσίας Έρευνας του Ευρωπαϊκού Κοινοβουλίου (European Parliamentary Research Service – EPRS), οι ρυθμίσεις θα μπορούσαν, κατά την Κομισιόν, να μειώσουν το κόστος συμμόρφωσης των επιχειρήσεων και τις συναφείς δαπάνες κατά 6,6 δισ. ευρώ ετησίως.
Από αυτά, σχεδόν 2 δισ. ευρώ αφορούν επαναλαμβανόμενες διοικητικές δαπάνες. Οι εκτιμήσεις καλύπτουν ολόκληρη την ΕΕ, χωρίς ξεχωριστό υπολογισμό για την Κύπρο.
Περισσότερες απαλλαγές στα διασυνοριακά κέρδη
Στο επίκεντρο βρίσκεται η διεύρυνση των απαλλαγών από την παρακράτηση φόρου σε μερίσματα, τόκους και δικαιώματα μεταξύ επιχειρήσεων διαφορετικών κρατών μελών.
Σήμερα, οι απαλλαγές συνδέονται με συγκεκριμένα ποσοστά συμμετοχής στο κεφάλαιο άλλων εταιρειών και, σε ορισμένες περιπτώσεις, με ελάχιστη περίοδο κατοχής μετοχών.
Η Κομισιόν προτείνει την κατάργηση αυτών των περιορισμών, ώστε περισσότερες επιχειρήσεις να επωφελούνται, ακόμη και με μικρότερα ποσοστά συμμετοχής.
Για κυπριακές εταιρείες που εισπράττουν μερίσματα, τόκους ή δικαιώματα από άλλες ευρωπαϊκές χώρες, οι αλλαγές θα μπορούσαν να μειώσουν το φορολογικό και διοικητικό κόστος.
Διαφορετική ενδέχεται να είναι η επίδραση στις πληρωμές από την Κύπρο, καθώς η χώρα ήδη δεν επιβάλλει γενικά παρακράτηση φόρου σε μερίσματα και τόκους προς μη κατοίκους, με ορισμένες εξαιρέσεις. Ειδικές ρυθμίσεις ισχύουν και για τα δικαιώματα.
Το πραγματικό όφελος θα εξαρτηθεί από τις συναλλαγές κάθε επιχείρησης και τη νομοθεσία των άλλων κρατών. Παράλληλα, προτείνονται πρόσθετες δικλίδες για πληρωμές προς τρίτες χώρες, ώστε να περιοριστεί ο κίνδυνος εισοδήματα να παραμένουν αφορολόγητα.
Επιφυλάξεις για τα κρατικά έσοδα
Η διεύρυνση των απαλλαγών προκαλεί αντιδράσεις, καθώς ορισμένα κράτη ανησυχούν για περιορισμό των φορολογικών τους δικαιωμάτων.
Σύμφωνα με την έκθεση, η Γερμανία προειδοποιεί ότι η κατάργηση της παρακράτησης φόρου ενδέχεται να αλλάξει τη φορολόγηση διασυνοριακών πληρωμών. Η Ισπανία ζητά στοιχεία για τις διαφορετικές επιπτώσεις στις χώρες που εισάγουν και εξάγουν κεφάλαια.
Οι επιφυλάξεις συνδέονται με πιθανές απώλειες δημόσιων εσόδων, ζήτημα που αφορά και την Κύπρο, ιδιαίτερα ως προς την προστασία της φορολογικής βάσης.
Διευκολύνσεις στα επιχειρηματικά δάνεια
Αλλαγές προωθούνται και στη φορολογική μεταχείριση του επιχειρηματικού δανεισμού, με στόχο τη διευκόλυνση των επενδύσεων.
Η Κομισιόν προτείνει να καταστεί υποχρεωτικό το όριο έκπτωσης των καθαρών δαπανών δανεισμού στο 30% των κερδών προ τόκων, φόρων και αποσβέσεων, με ελάχιστο επιτρεπόμενο ποσό έκπτωσης 3 εκατ. ευρώ.
Προβλέπονται επίσης εξαιρέσεις για ορισμένα δάνεια από ανεξάρτητους χρηματοδότες, επενδύσεις δημόσιου οφέλους και συγκεκριμένες αμυντικές δαπάνες.
Οι ρυθμίσεις ενδέχεται να ωφελήσουν κυπριακές επιχειρήσεις με αυξημένες χρηματοδοτικές ανάγκες, ανάλογα με τη διάρθρωση των δανείων και την οικονομική τους κατάσταση.
Κίνητρα για έρευνα και καινοτομία
Το πακέτο περιλαμβάνει επίσης κοινή ευρωπαϊκή φορολογική έκπτωση για επενδύσεις στην έρευνα και ανάπτυξη.
Οι επιχειρήσεις θα μπορούν να εκπίπτουν ολόκληρη την επιλέξιμη δαπάνη για μηχανήματα και εξοπλισμό που χρησιμοποιούνται στην έρευνα, είτε κατά το έτος της επένδυσης είτε σε μία από τις επόμενες τέσσερις φορολογικές περιόδους.
Προϋπόθεση είναι η αποκλειστική χρήση του εξοπλισμού για ερευνητικούς σκοπούς επί τουλάχιστον τρία συνεχόμενα χρόνια.
Το μέτρο θα μπορούσε να ενισχύσει κυπριακές επιχειρήσεις τεχνολογίας και καινοτομίας, ιδιαίτερα όσες συνεργάζονται με πανεπιστήμια και ερευνητικά κέντρα.
Ωστόσο δεν καλύπτονται όλες οι ερευνητικές δαπάνες, καθώς εξαιρούνται άυλα περιουσιακά στοιχεία, περιλαμβανομένων ορισμένων δαπανών ανάπτυξης λογισμικού.
Φόβοι για νέα παράθυρα φοροαποφυγής
Η μεγαλύτερη αντιπαράθεση αφορά τις αλλαγές στους μηχανισμούς καταπολέμησης της φοροαποφυγής.
Η Κομισιόν εισηγείται εξαιρέσεις από τους κανόνες για τις ελεγχόμενες αλλοδαπές εταιρείες, ιδιαίτερα για ομίλους που υπάγονται στο διεθνές σύστημα ελάχιστης φορολόγησης 15%.
Παράλληλα, εξετάζεται η κατάργηση συγκεκριμένου κανόνα για τις υβριδικές φορολογικές ασυμφωνίες, οι οποίες μπορούν να επιτρέψουν την έκπτωση δαπανών χωρίς αντίστοιχη φορολόγηση εισοδήματος.
Η Κομισιόν υποστηρίζει ότι ορισμένες υποχρεώσεις επικαλύπτονται, αυξάνοντας τη γραφειοκρατία και το κόστος.
Αντίθετα, το Tax Justice Network προειδοποιεί ότι η απλούστευση μπορεί να αποδυναμώσει τους ελέγχους. Ανάλογες επιφυλάξεις εκφράζει το International Tax Observatory, επισημαίνοντας ότι οι υφιστάμενοι κανόνες και το σύστημα ελάχιστης φορολόγησης δεν προσφέρουν την ίδια προστασία απέναντι στη μεταφορά κερδών.
Το πακέτο παρουσιάστηκε στις 24 Ιουνίου 2026 και προβλέπει τροποποιήσεις έξι ευρωπαϊκών οδηγιών. Οι περισσότερες αλλαγές προτείνονται για το 2029, ενώ συγκεκριμένες ρυθμίσεις μετατίθενται για το 2032 και το 2037.
Οι αποφάσεις δεν έχουν οριστικοποιηθεί, καθώς απαιτείται ομοφωνία στο Συμβούλιο της ΕΕ μετά τη γνωμοδότηση του Ευρωπαϊκού Κοινοβουλίου.
Πηγή – Διάλογος
Σχετικά άρθρα
Οικονομία Greece
Θεσσαλονίκη: Κατέρρευσε τμήμα διατηρητέου κτηρίου στη Βασιλίσσης Όλγας
ΠΡΙΝ ΑΠΟ 1 ΛΕΠΤΑ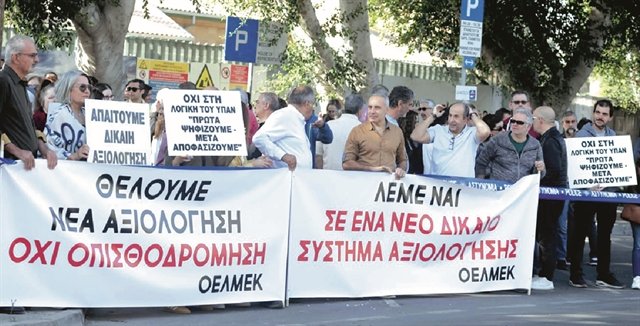 Cyprus
Εκπαιδευτικό μέτωπο κατά του ΥΠΑΝ
ΠΡΙΝ ΑΠΟ 1 ΛΕΠΤΑ Πολιτισμός