

 Ελλάδα
Οι κανόνες της αγοράς φαίνεται να κάμπτονται υπό το βάρος ενός συστήματος όπου η οικονομική ισχύς έχει μετατραπεί σε πολιτική.
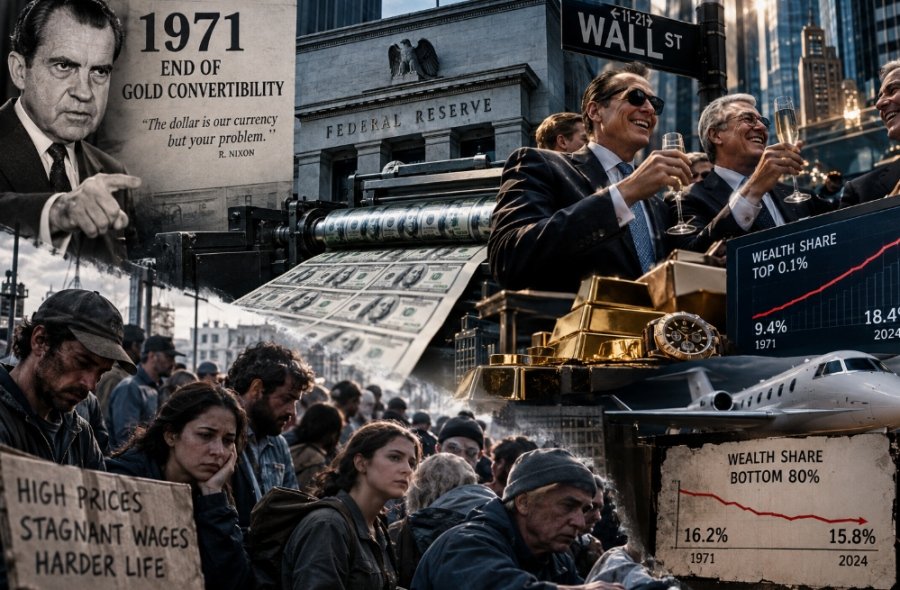
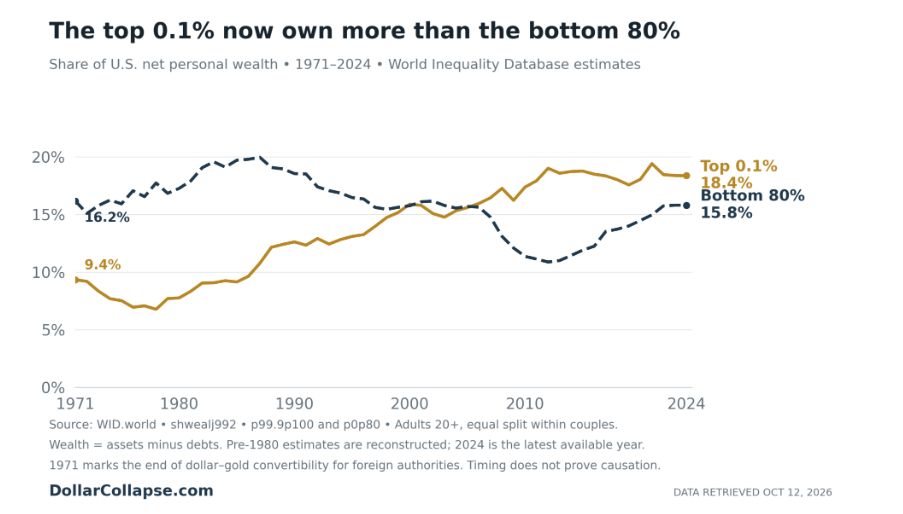
Το 1971, το πλουσιότερο 0,1% των ενηλίκων στις ΗΠΑ κατείχε το 9,4% του συνολικού πλούτου της χώρας.
Το 2024, το ποσοστό αυτό είχε σχεδόν διπλασιαστεί, φθάνοντας στο 18,4%.
Την ίδια περίοδο,το φτωχότερο 80% του πληθυσμού είδε το μερίδιό του να υποχωρεί από το 16,2% στο 15,8%, αφού προηγουμένως είχε διολισθήσει κοντά στο 11% τα χρόνια μετά την κρίση του 2008.
Με άλλα λόγια, ένας στους χίλιους ενήλικες Αμερικανούς κατέχει σήμερα μεγαλύτερο πλούτο από το φτωχότερο 80% του πληθυσμού συνολικά.
Η ευθύνη αποδίδεται συχνά στον καπιταλισμό.
Άλλωστε, πρόκειται για το οικονομικό σύστημα στο οποίο επιβραβεύονται οι επιτυχίες των πλουσιότερων, οι οποίοι εμφανίζονται να είναι και οι βασικοί ωφελημένοι.
Ωστόσο,ο καπιταλισμός έχει συγκεκριμένο περιεχόμενο – δηλαδή κανόνες.
Ο Αυστριακός οικονομολόγος Ludwig von Misesτον όριζε ως ένα σύστημα ιδιωτικής ιδιοκτησίας των μέσων παραγωγής, στο οποίο καθοριστικό ρόλο διαδραματίζουν οι καταναλωτές, οι οποίοι μέσω των επιλογών τους και τον μηχανισμό της διαμόρφωσης των τιμών (προσφορά/ζήτηση) καθορίζουν την έκβαση του ανταγωνισμού στην αγορά.
«Στην οικονομία της αγοράς, οι καταναλωτές είναι κυρίαρχοι», υποστήριζε.
Τακέρδηκατευθύνονται σε όσουςανταποκρίνονται καλύτερα στις ανάγκες τους,ενώ οιζημίεςεπιβαρύνουν όσουςαποτυγχάνουννα το πράξουν.
Σημαντικά τμήματα της αμερικανικής οικονομίας, ωστόσο, φαίνεται να λειτουργούν πλέον με διαφορετικούς όρους.
Τρεις βασικές εξελίξεις βοηθούν να εξηγηθεί το γιατί.
1. Η Ουάσιγκτον καθορίζει την τιμή του χρήματος
Στις 15 Αυγούστου 1971, ο πρόεδρος των ΗΠΑ Richard Nixon ανακοίνωσε ότι οι ξένες κυβερνήσεις δεν θα μπορούσαν πλέον να μετατρέπουν τα δολάρια τους σε χρυσό.
Η απόφαση αυτή έβαλε τέλος στη μετατρεψιμότητα του δολαρίου σε χρυσό στο πλαίσιο του συστήματος του Bretton Woods, αφαιρώντας έναν εξωτερικό περιορισμό από τη δημιουργία χρήματος και πιστώσεων.
Έκτοτε, η Federal Reserve (Fed) απέκτησε κεντρικό ρόλο στη διαμόρφωση της σημαντικότερης ίσως τιμής στην οικονομία: του βραχυπρόθεσμου επιτοκίου.
Η χρονική σύμπτωση, βεβαίως, δεν αποδεικνύει από μόνη της ότι η αλλαγή του 1971 προκάλεσε τη διεύρυνση των ανισοτήτων.
Κατά τις επόμενες δεκαετίες μεταβλήθηκαν επίσης η φορολογική πολιτική, η τεχνολογία και η δομή της οικονομίας.
Ωστόσο, η νέα νομισματική πραγματικότητα επηρέασε καθοριστικά τον τρόπο με τον οποίο το νέο χρήμα εισέρχεται στην οικονομία και, κυρίως, το ποιοι αποκτούν πρώτοι πρόσβαση σε αυτό.
2. Το νέο χρήμα φθάνει πρώτα στους ισχυρούς
Ήδη από το 1730, ο οικονομολόγος Richard Cantillon είχε επισημάνει ότι η δημιουργία νέου χρήματος δεν ωφελεί όλους με τον ίδιο τρόπο και στον ίδιο χρόνο.
Όσοι αποκτούν πρώτοι πρόσβαση στο «φρέσκο» χρήμα μπορούν να το αξιοποιήσουν προτού οι τιμές αυξηθούν.
Αντίθετα, οι υπόλοιποι έρχονται αντιμέτωποι με υψηλότερο κόστος ζωής, πριν προλάβουν να προσαρμοστούν οι μισθοί και τα εισοδήματά τους.
Στη σύγχρονη οικονομία, στην πρώτη γραμμή βρίσκονται συχνά οι τράπεζες, οι μεγάλοι δανειολήπτες και όσοι διαθέτουν ήδη σημαντική περιουσία.
Τα στοιχεία για την αμερικανική οικονομία αποτυπώνουν τη διαφορά στην εξέλιξη των νομισματικών μεγεθών, των τιμών των ακινήτων και των αποδοχών.
Από το 1975, η προσφορά χρήματος Μ2 στις ΗΠΑ έχει αυξηθεί περίπου 25 φορές.
Οι τιμές των κατοικιών έχουν αυξηθεί κατά περίπου 12 φορές, ενώ οι ωριαίες αποδοχές μόλις κατά επτά φορές.
(Η προσφορά χρήματος Μ2 (M2 Money Supply) είναι ένας οικονομικός δείκτης που μετρά πόσο χρήμα υπάρχει στην οικονομία, συμπεριλαμβάνοντας τόσο τα άμεσα διαθέσιμα όσο και ορισμένες μορφές αποταμίευσης που μπορούν σχετικά εύκολα να μετατραπούν σε χρήμα.)
Το φθηνό χρήμα και η εύκολη πρόσβαση στην πίστωση ενισχύουν τη ζήτηση για ακίνητα και μετοχές, ωθώντας τις τιμές των περιουσιακών στοιχείων υψηλότερα.
Όσοι είναι ήδη ιδιοκτήτες επωφελούνται από την ανατίμηση της περιουσίας τους και μπορούν να τη χρησιμοποιήσουν ως εξασφάλιση για νέο δανεισμό, προκειμένου να αποκτήσουν ακόμη περισσότερα περιουσιακά στοιχεία.
Έτσι δημιουργείται ένας αυτοτροφοδοτούμενος μηχανισμός συσσώρευσης πλούτου, στον οποίο το αρχικό πλεονέκτημα μετατρέπεται σε ακόμη μεγαλύτερο οικονομικό όφελος.
Σύμφωνα με μελέτη της Federal Reserve Bank of New York, τα μέτρα τόνωσης της οικονομίας μετά το 2008 διεύρυναν το χάσμα μεταξύ του πλουσιότερου 10% και των υπόλοιπων Αμερικανών, κυρίως μέσω των εταιρικών κερδών και της ανόδου των χρηματιστηριακών αποτιμήσεων.
Το συμπέρασμα είναι ότι όσοι βρίσκονται πιο κοντά στις πηγές χρηματοδότησης και διαθέτουν ήδη περιουσιακά στοιχεία έχουν περισσότερες δυνατότητες να επωφεληθούν από τη νομισματική επέκταση.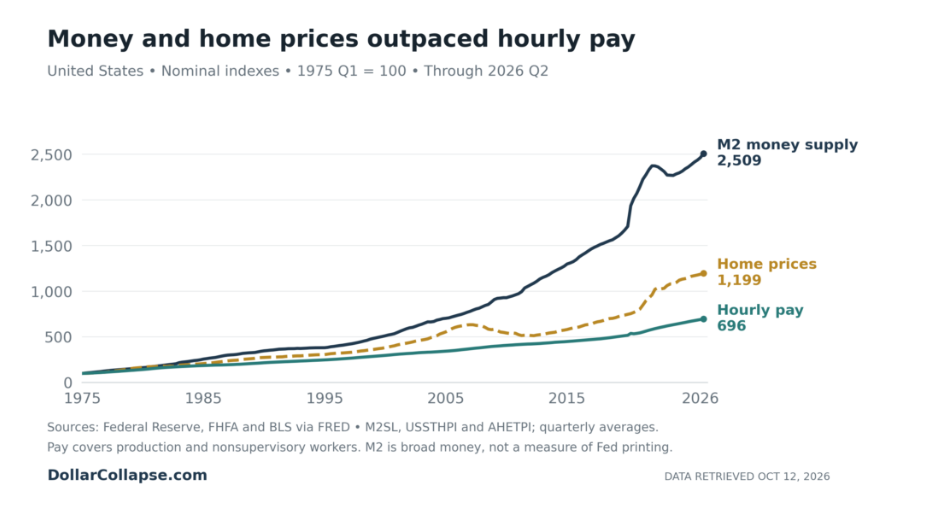
3. Το φθηνό χρήμα επιταχύνει τη συγκέντρωση του τραπεζικού συστήματος
Τα χαμηλά επιτόκια ενδέχεται να ενθαρρύνουν τις τράπεζες να αυξήσουν τη μόχλευσή τους και να αναλάβουν μεγαλύτερους πιστωτικούς κινδύνους.
Όταν ο οικονομικός κύκλος αντιστρέφεται, οι επισφάλειες αυξάνονται, οι ζημίες συσσωρεύονται και οι ευάλωτες τράπεζες βρίσκονται αντιμέτωπες με δύο βασικές επιλογές: την κατάρρευση ή τη συγχώνευση με κάποιο ισχυρότερο πιστωτικό ίδρυμα.
Σε ορισμένες περιπτώσεις προηγείται η κρατική παρέμβαση, με στόχο να αποτραπεί μια άμεση κατάρρευση.
Χαρακτηριστικό παράδειγμα αποτελεί η Continental Illinois, μία από τις μεγαλύτερες τράπεζες των ΗΠΑ εκείνη την εποχή.
Το 1984, μετά την επιδείνωση της ποιότητας του χαρτοφυλακίου της σε δάνεια προς τον κλάδο πετρελαίου και φυσικού αερίου, οι εποπτικές αρχές παρενέβησαν για τη διάσωσή της. Η Federal Deposit Insurance Corporation (FDIC) παρείχε εγγυήσεις στους πιστωτές της και χορήγησε χρηματοδότηση ύψους 2 δισ. δολαρίων.
Δέκα χρόνια αργότερα, η τράπεζα εξαγοράστηκε από την Bank of America.
Η χρηματοπιστωτική κρίση του 2008 κυοφόρησε νέες ανακατατάξεις.
Οι εποπτικές αρχές κατέσχεσαν assets από τη Washington Mutual και πώλησαν τις τραπεζικές δραστηριότητές της στην JPMorgan Chase.
Το 2023, η First Republic Bank αντιμετώπισε ανάλογη κατάληξη, καθώς η άνοδος των επιτοκίων μείωσε την αξία των χαρτοφυλακίων της, τα οποία περιλάμβαναν δάνεια με χαμηλά επιτόκια.
Η τράπεζα τέθηκε υπό τον έλεγχο των εποπτικών αρχών και οι δραστηριότητές της μεταβιβάστηκαν στην JPMorgan Chase.
Από το 2008 έως τον Οκτώβριο του 2010, περίπου 300 τράπεζες στις ΗΠΑ στις οποίες ήταν ασφαλισμένες οι καταθέσεις κατέρρευσαν.
Η μακροχρόνια τάση είναι σαφής.
Το 1984 λειτουργούσαν στις ΗΠΑ 14.496 εμπορικές τράπεζες, ενώ το 2025 ο αριθμός τους είχε περιοριστεί σε 3.806.
Η εξέλιξη αυτή δεν οφείλεται αποκλειστικά στις κρίσεις και στις διασώσεις (bail out).
Η τεχνολογική πρόοδος, καθώς και η άρση περιορισμών που εμπόδιζαν την τραπεζική δραστηριότητα μεταξύ διαφορετικών πολιτειών, συνέβαλαν επίσης στη συγκέντρωση του κλάδου.
Ωστόσο, κάθε χρηματοπιστωτική κρίση συνοδεύεται συχνά από νέες ρυθμιστικές απαιτήσεις, οι οποίες μπορούν να επιβαρύνουν δυσανάλογα τις μικρότερες τράπεζες.
Το 2019, η διοικήτρια της Fed Michelle Bowman ανέφερε ότι σχεδόν το 75% των κοινοτικών τραπεζών που συμμετείχαν σε σχετική έρευνα και είχαν εξετάσει σοβαρά το ενδεχόμενο πώλησής τους θεωρούσαν το κόστος της κανονιστικής συμμόρφωσης σημαντικό παράγοντα για την απόφασή τους.
Οι επισφάλειες, άλλωστε, δεν εξαφανίζονται όταν μια τράπεζα καταρρέει.
Το κόστος τους μπορεί να μεταφερθεί, άμεσα ή έμμεσα, σε μεγαλύτερα χρηματοπιστωτικά ιδρύματα και, τελικά, στην ευρύτερη οικονομία.
Η κατάρρευση της First Republic εκτιμάται ότι επιβάρυνε το fund της FDIC (πρόκειται για τον οργανισμό που είναι υπεύθυνος για την ασφάλιση των καταθέσεων) κατά περίπου 13 δισ. δολάρια.
Οι τράπεζες χρηματοδοτούν την αναπλήρωση του fund μέσω των σχετικών εισφορών, με το κόστος να αποτελεί μέρος των συνολικών λειτουργικών τους εξόδων.
Όπως συμβαίνει με κάθε επιχειρηματικό κόστος, ένα μέρος της επιβάρυνσης μπορεί να μετακυλιστεί στους πελάτες, επιδεινώνοντας τους όρους χρηματοδότησης και το κόστος δανεισμού για νοικοκυριά και επιχειρήσεις.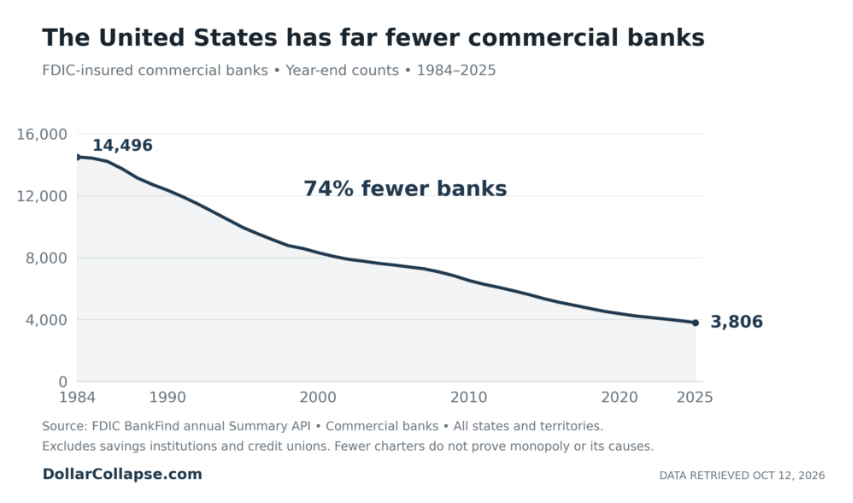
Το πρόβλημα είναι οι κανόνες του παιχνιδιού
Στον καπιταλισμό της αγοράς, οι επιχειρήσεις και οι επενδυτές ανταμείβονται όταν παράγουν αγαθά και υπηρεσίες που ανταποκρίνονται στις ανάγκες των καταναλωτών.
Η σύγχρονη αμερικανική οικονομία, ωστόσο, επιβραβεύει και άλλες συμπεριφορές: την κατοχή περιουσιακών στοιχείων σε περιβάλλον φθηνού χρήματος, την προνομιακή πρόσβαση στον δανεισμό και τη δυνατότητα των μεγαλύτερων χρηματοπιστωτικών οργανισμών να απορροφούν ζημίες ή να διασώζονται όταν τα πράγματα πηγαίνουν στραβά.
Η διάκριση έχει σημασία.
Άλλο είναι ένα σύστημα στο οποίο το κέρδος προκύπτει από την καλύτερη εξυπηρέτηση των καταναλωτών και άλλο ένα σύστημα στο οποίο η πρόσβαση στη ρευστότητα, η άνοδος των τιμών των περιουσιακών στοιχείων και η θεσμική ισχύς καθορίζουν σε μεγάλο βαθμό ποιοι κερδίζουν.
Συνοπτικά: Όταν η οικονομική ισχύς μετατρέπεται σε πολιτική, οι κανόνες αγνοούνται καθώς δεν υπάρχει ο φορέας επιβολής τους.
Η κριτική, επομένως, δεν αφορά μόνο τον καπιταλισμό ως οικονομικό μοντέλο, αλλά και τον τρόπο με τον οποίο λειτουργεί στην πράξη το σημερινό νομισματικό και χρηματοπιστωτικό σύστημα.
Την ώρα που η ενίσχυση των σοσιαλιστικών τάσεων στις ΗΠΑ συνοδεύεται από προτάσεις για μεγαλύτερο κρατικό έλεγχο στο χρήμα και στις αγορές, μια τέτοια προσέγγιση ενδέχεται να διευρύνει το πρόβλημα αντί να το επιλύσει.
Η περαιτέρω συγκέντρωση εξουσίας στα χέρια του κράτους και των κεντρικών τραπεζών κινδυνεύει να ενισχύσει τους ίδιους οικονομικούς παράγοντες που έχουν ήδη επωφεληθεί από το υφιστάμενο σύστημα.
Το κρίσιμο ερώτημα, συνεπώς, δεν είναι μόνο ποιος ευθύνεται για τις ανισότητες, αλλά και ποιοι κανόνες διαμορφώνουν την κατανομή του πλούτου και ποιοι ωφελούνται από αυτούς.
www.bankingnews.gr